「生命保険の大手は、日本生命、第一生命、明治安田生命、住友生命の4社」。どれも社名を耳にする機会が多い会社なので、そう覚えている人もいるでしょう。ところが、生命保険会社41社を2025年度の保険料等収入で並べると、日本生命保険が1位、明治安田生命保険が2位で、3位から5位にはメットライフ生命保険、第一フロンティア生命保険、ニッセイ・ウェルス生命保険が入ります。住友生命保険は6位、第一生命保険は7位でした。
1位の日本生命保険は5兆4,023億円で、上位10社を合わせると41社の合計の64.1%を占めます。ただし保険料等収入は一時払いの保険の販売や再保険収入などで1年ごとに大きく動き、2024年度に2位だったかんぽ生命保険は2025年度に8位でした。上位10社のうち、日本生命保険、明治安田生命保険、住友生命保険の3社は上場していない相互会社です。平均年間給与を有価証券報告書で確認できるのは、上位10社では第一生命保険、かんぽ生命保険、ソニー生命保険の3社です。
本記事では、上位10社の保険料等収入から、ランキングが分かりにくい理由、大手を見比べる4つの視点、公開資料で確かめる手順まで、就活キャリア研究所の視点で順にお伝えします。
生命保険業界の大手企業ランキング上位10社
生命保険協会に加盟する41社を、2025年度(2026年3月期)の保険料等収入の大きい順に並べると、上位10社は次のとおりです。数字は各社が公表した決算資料の損益計算書に載る単体の金額で、億円未満を切り捨てています。
- 日本生命保険:5兆4,023億円
- 明治安田生命保険:3兆7,526億円
- メットライフ生命保険:3兆3,956億円
- 第一フロンティア生命保険:3兆1,233億円
- ニッセイ・ウェルス生命保険:2兆8,547億円
- 住友生命保険:2兆3,031億円
- 第一生命保険:2兆2,884億円
- かんぽ生命保険:2兆1,886億円
- ソニー生命保険:1兆9,846億円
- 三井住友海上プライマリー生命保険:1兆5,923億円
上位10社の合計28兆8,860億円は、41社の合計45兆568億円の64.1%に当たります。11位から15位の5社も、保険料等収入が1兆円を超えています。
- プルデンシャル生命保険:1兆4,549億円
- ジブラルタ生命保険:1兆4,336億円
- マニュライフ生命保険:1兆3,913億円
- アフラック生命保険:1兆3,187億円
- アクサ生命保険:1兆1,249億円
(参考:生命保険事業概況(生命保険協会))
16位の太陽生命保険は9,830億円です。金融庁の生命保険会社免許一覧(2026年10月1日時点)に載る41社は、生命保険協会の会員41社と同じ会社で、この順位には免許を受けた全ての生命保険会社が入っています。
生保大手のランキングが分かりにくい3つの理由
生命保険会社のランキングが分かりにくいのは、売上高の代わりに保険料等収入で比べ、その保険料等収入が1年ごとに大きく動き、同じグループの会社が別々に並ぶからです。
売上高の項目がなく保険料等収入で比べるから
生命保険会社の損益計算書には売上高という項目がなく、最初の行は経常収益です。経常収益には、保険料等収入のほかに、資産運用収益などが入ります。41社の2025年度の合計では、経常収益69兆9,765億円のうち、保険料等収入が45兆568億円、資産運用収益が19兆225億円でした。
保険料等収入は、保険料と再保険収入を合わせた数字です。経常収益で並べると、保険の引受けの大きさだけでなく、資産運用の収益の大きさも順位に入ります。
一時払いや再保険などで1年に大きく動くから
保険料等収入のうち保険料は、原則として、受け取った金額をその年度に計上します。契約のときに保険料をまとめて払う一時払いの保険がよく売れた年度は、その分だけ保険料等収入が膨らみます。かんぽ生命保険の保険料等収入は、一時払終身保険の販売が減ったことなどで、2024年度の3兆1,548億円から2025年度は2兆1,886億円に減りました。
保険料等収入に含まれる再保険収入の大きさも、会社によって違います。ニッセイ・ウェルス生命保険の2025年度の保険料等収入2兆8,547億円のうち、1兆3,653億円は再保険収入です。プルデンシャル ジブラルタ ファイナンシャル生命保険の再保険収入は、2024年度の1兆1,513億円から2025年度は3,007億円に減りました。
2024年度と2025年度のどちらかで上位10社に入った会社のうち、順位が3つ以上動いたのは次の4社です。
- 明治安田生命保険:5位から2位(35.7%増)
- ニッセイ・ウェルス生命保険:10位から5位(51.2%増)
- かんぽ生命保険:2位から8位(30.6%減)
- プルデンシャル ジブラルタ ファイナンシャル生命保険:8位から19位(57.8%減)
明治安田生命保険の増加は、主に団体保険と団体年金保険を合わせた保険料が、7,360億円から1兆3,678億円に増えたことによるものです。
(参考:2026年3月期 財務・業績の概況(明治安田生命保険))
1年分の保険料等収入の順位は、一時払いの保険の販売、再保険収入、団体保険や団体年金保険の保険料の増減で大きく入れ替わります。
同じグループに複数の生保があるから
上位10社には、同じグループに属する会社が2組入っています。日本生命保険とニッセイ・ウェルス生命保険、第一生命保険と第一フロンティア生命保険です。
日本生命保険は、ニッセイ・ウェルス生命保険、大樹生命保険、はなさく生命保険のほか、海外の生命保険会社も連結子会社に持っています。子会社の分を含む日本生命保険の連結の保険料等収入は、2025年度に9兆4,373億円で、単体の5兆4,023億円を4兆円あまり上回ります。
(参考:2025年度決算について(日本生命保険))
第一生命保険と第一フロンティア生命保険は、どちらも持株会社の第一ライフグループが議決権の100%を持つ子会社です。第一ライフグループは2026年4月1日に第一生命ホールディングスから社名を変えた会社で、2025年度の連結の保険料等収入は6兆9,440億円でした。この連結には、米国のProtective Life Corporationなど海外の子会社も入っています。
単体の順位では同じグループの会社が別々に並ぶため、グループ全体の大きさは連結の数字で比べます。
生保大手を見比べる4つの視点
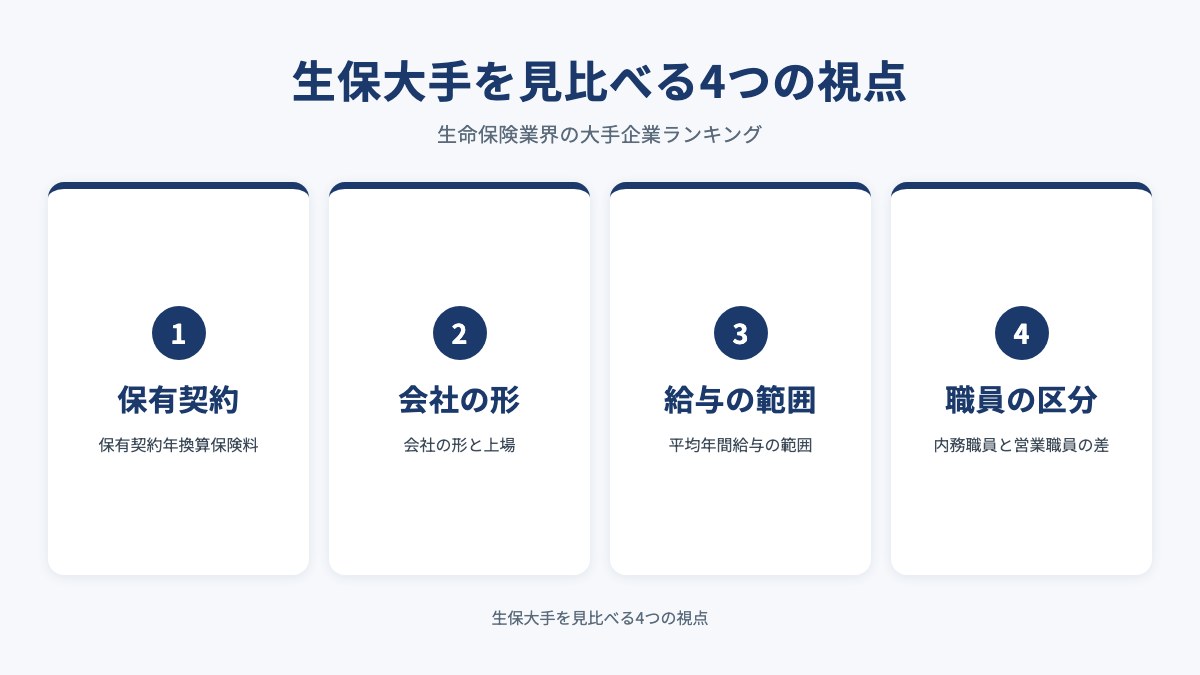
生命保険会社の違いは、1年分の保険料等収入の順位よりも、次の4つを見比べると見えてきます。
- 保有契約年換算保険料
- 会社の形と上場
- 平均年間給与の範囲
- 内務職員と営業職員の差
保有契約年換算保険料
保有契約年換算保険料は、契約が続いている保険の保険料を1年あたりの金額に直して合計した数字です。年換算保険料は、1回あたりの保険料に支払方法に応じた係数を掛けて計算します。一時払いの契約は保険料を保険期間で割るため、一時払いの販売の増減を受けにくい数字です。
上位10社の2025年度末の保有契約年換算保険料を、個人保険と個人年金保険の合計で大きい順に並べると、次のとおりです。
- 日本生命保険:3兆6,912億円
- 住友生命保険:2兆2,297億円
- 明治安田生命保険:2兆1,440億円
- かんぽ生命保険:2兆1,367億円
- 第一生命保険:1兆9,620億円
- 第一フロンティア生命保険:1兆4,463億円
- メットライフ生命保険:1兆4,093億円
- ソニー生命保険:1兆3,851億円
- 三井住友海上プライマリー生命保険:9,251億円
- ニッセイ・ウェルス生命保険:7,145億円
かんぽ生命保険の数字には、郵政管理・支援機構から受再している簡易生命保険の契約が入っていません。この契約の保有契約年換算保険料1兆148億円を加えると3兆1,516億円で、10社の中では日本生命保険に次ぐ大きさです。保険料等収入で5位のニッセイ・ウェルス生命保険は、10社の中で保有契約年換算保険料が最も小さくなります。住友生命保険は、保険料等収入では6位でも、保有契約年換算保険料は明治安田生命保険や第一生命保険より大きい2兆2,297億円です。
会社の形と上場
相互会社は、保険業を行うことを目的に保険業法に基づいて設立された、保険契約者を社員とする社団です。金融庁の免許一覧に載る41社のうち、相互会社は日本生命保険、明治安田生命保険、住友生命保険、富国生命保険、朝日生命保険の5社で、残る36社は株式会社です。
(参考:保険業法(e-Gov法令検索))
上位10社に入る相互会社の3社は、証券取引所に上場しておらず、有価証券報告書も出していません。3社の業績は、各社の決算資料とディスクロージャー誌で確かめます。
上位10社のうち、生命保険会社そのものが上場しているのはかんぽ生命保険だけです。かんぽ生命保険は2015年11月に東京証券取引所市場第一部に上場し、2026年3月31日時点で、自己株式を除く発行済株式の49.75%を日本郵政が持っています。ソニー生命保険は、2025年9月29日に東京証券取引所プライム市場に上場したソニーフィナンシャルグループが、議決権の100%を持つ子会社です。
平均年間給与の範囲
平均年間給与は、どの会社の従業員の平均かで大きく変わります。上場する持株会社の有価証券報告書には、持株会社自身の平均と、子会社の生命保険会社の平均が分けて載っていることがあります。2026年3月31日時点の数字は次のとおりで、どれも賞与と基準外賃金を含みます。
- ソニーフィナンシャルグループ:1,278万6千円(45.8歳・3.8年・267人)
- ソニー生命保険:1,107万1千円(44.3歳・10.6年・10,207人)
- 第一ライフグループ:1,142万6千円(39歳1か月・10年11か月・702人)
- 第一生命保険:517万円(47歳0か月・12年3か月・46,447人)
(参考:第22期 有価証券報告書(ソニーフィナンシャルグループ))
第一ライフグループの数字は、報告書では2026年3月31日時点の社名の第一生命ホールディングスとして載っています。持株会社の平均は持株会社で働く数百人の平均で、保険会社に入社する人の目安にはなりません。
内務職員と営業職員の差
同じ会社の中でも、平均年間給与は職員の区分で違います。かんぽ生命保険の有価証券報告書は、2026年3月31日時点の従業員を内務職員と営業職員に分けて載せています。
- 内務職員:734万8千円(45.3歳・20.5年・8,197人)
- 営業職員:613万8千円(43.1歳・16.4年・9,509人)
営業関係の管理者は、内務職員に数えられています。平均勤続年数は、郵政省などから通算した年数です。
第一生命保険の平均が持株会社より低い主な理由は、賃金水準が相対的に低い定型業務の職掌が一定の割合を占めることと、従業員の多数を占める生涯設計デザイナーの中で、入社年次が浅く賃金が相対的に低い層の割合が高いことです。生涯設計デザイナーは、第一生命保険で保険の販売の中心を担う職員です。応募する職種の給与は、会社全体の平均ではなく、各社の募集要項と面接で確かめましょう。
公開資料で生保大手を確かめる手順
この記事の数字は、生命保険協会と金融庁が公開しているページからたどって、誰でも同じ資料を開いて確かめられます。次の3つの手順で調べてください。
生命保険協会の「決算・四半期情報」で会社名を選び、各社の決算のページから2025年度の決算資料を開きます。損益計算書に保険料等収入が、主要業績の表に保有契約年換算保険料が載っています。
金融庁のEDINETで、かんぽ生命保険、第一ライフグループ、ソニーフィナンシャルグループなどの有価証券報告書を開きます。「第4 提出会社の状況」の「従業員の状況」に、平均年間給与、平均年齢、平均勤続年数が載っています。
金融庁の「免許・許可・登録等を受けている事業者一覧」で「生命保険」の一覧を開き、志望する会社が生命保険会社の免許を受けているかと、相互会社か株式会社かを社名で確かめます。
相互会社の会社概要や事業の状況は、生命保険協会の「ディスクロージャー誌」のページから各社の資料を開いて確かめられます。
有価証券報告書を出していない会社の働き方は、厚生労働省の職場情報総合サイト「しょくばらぼ」で社名を検索すると分かる場合があります。掲載されていない会社もあります。
生命保険業界の大手企業でよくある質問
- 生命保険会社で一番大きいのはどこですか
-
日本生命保険です。2025年度の保険料等収入は単体で5兆4,023億円、子会社を含む連結で9兆4,373億円でした。2025年度末の保有契約年換算保険料も、上位10社の中で最も大きい3兆6,912億円です。
- 生保大手で平均年収が高いのはどこですか
-
上位10社のうち有価証券報告書で確かめられる3社では、ソニー生命保険の1,107万1千円が最も高い数字です。かんぽ生命保険は内務職員が734万8千円、営業職員が613万8千円、第一生命保険は517万円で、どれも2026年3月31日時点の平均です。日本生命保険、明治安田生命保険、住友生命保険などは有価証券報告書を出していないため、この方法では比べられません。
- 日本生命や住友生命は上場していますか
-
上場していません。日本生命保険、明治安田生命保険、住友生命保険は、保険契約者を社員とする相互会社です。3社とも有価証券報告書を出していないため、業績は各社が公表する決算資料とディスクロージャー誌で確かめます。
- 第一生命ホールディングスは社名が変わったのですか
-
2026年4月1日に、株式会社第一ライフグループに社名を変えました。同じ日に、ネオファースト生命保険も第一ネオ生命保険に社名を変えています。第一生命保険と第一フロンティア生命保険の社名は変わっていません。
単年の順位より保有契約と職種別の年収で比べよう
生命保険業界を2025年度の保険料等収入で並べると、1位は日本生命保険の5兆4,023億円で、明治安田生命保険、メットライフ生命保険、第一フロンティア生命保険、ニッセイ・ウェルス生命保険が続きます。ただし保険料等収入は一時払いの保険の販売や再保険収入などの増減で1年ごとに大きく動き、2024年度に2位だったかんぽ生命保険は8位になりました。
順位の次に見たいのは、契約が続いている保険の大きさを示す保有契約年換算保険料と、相互会社か株式会社か、そして入社する会社と職種の平均年間給与です。気になる会社の決算資料と有価証券報告書を開き、同じ年度の、同じ範囲の数字どうしで比べてください。