「東京電力 子会社 ランキング」で検索すると、グループ各社を年収や規模で並べた一覧が表示されます。ところが実際に開示資料をたどると、この企業グループの形は、会社の実力によって決まったものではなく、法律の改正によって決まった部分が大きいことが分かります。
東京電力ホールディングス株式会社は自ら電気を売る会社ではなく、発電、送配電、小売といった機能を担う事業会社を傘下に持つ持株会社です。この形は経営判断だけで選ばれたわけではなく、電気事業法の改正で定められた枠組みに沿ったものです。
この記事では、順位表を追う代わりに、制度がどう会社の並びを決めているのかを押さえたうえで、公開資料から各社の位置づけを読み取る手順を、就活キャリア研究所の視点で整理しました。
東京電力の子会社ランキングが作りにくい理由
順位表を読み比べる前に、この企業グループがどういう構造になっているのかを押さえておくと、一覧が揃わない理由が見えてきます。
会社の役割が制度で区切られている
東京電力ホールディングス株式会社の第102期(2025年4月1日から2026年3月31日まで)の有価証券報告書によると、グループは同社と子会社63社、関連会社74社で構成されています(東京電力ホールディングス)。ここで特徴的なのは、主要な会社が事業の得意分野ではなく、発電、送配電、小売という制度上の区切りで分かれている点です。会社の大きさを比べる前に、なぜその会社が独立しているのかを知る必要があります。
売上が小さくても利益が大きい会社がある
第102期の区分ごとの数字を見ると、フュエル&パワーの外部顧客への売上高は37億円にとどまる一方、その区分の利益は833億円です。差の大きな原因は、火力発電を担う株式会社JERAが子会社ではなく持分法適用関連会社であり、その利益が投資による利益として計上されているためです。売上高で並べれば最下位に近く、利益で並べれば上位に来ます。どちらの数字を使うかで、同じ会社の位置が入れ替わります。
資本金の額も、会社の大きさの目安にはなりません。第102期の記載では、東京電力エナジーパートナー株式会社の資本金が2,600億円、東京電力パワーグリッド株式会社が800億円、東京電力フュエル&パワー株式会社が300億円、東京電力リニューアブルパワー株式会社が10億円です。四社はいずれも持株会社が全株を持つ基幹の事業会社ですが、資本金には260倍の開きがあります。資本金は設立の経緯で決まる数字であり、順位付けの物差しには向きません。
順位の根拠が示されていない一覧が多い
有価証券報告書が会社ごとに記載しているのは、資本金、主要な事業の内容、議決権の所有割合、そして関係内容です。年収や働きやすさの順位は、この書類から直接は出てきません。出典の書かれていない一覧は、どこから取った数字なのかをたどれないまま流通している場合があります。
法的分離が生んだ持株会社と事業会社の形
この企業グループの形を理解するには、電力システム改革という制度の話を先に押さえておく必要があります。制度の中身は資源エネルギー庁が公開しています。
改革は三段階で進められた
資源エネルギー庁の説明によると、2013年4月2日に閣議決定された改革方針では、広域系統運用の拡大、小売および発電の全面自由化、法的分離の方式による送配電部門の中立性の一層の確保という三段階からなる改革の全体像が示されました(資源エネルギー庁)。それぞれの段階に必要な措置を定めた電気事業法の改正案が、順に国会で成立しています。
法的分離は送配電部門を別会社にする方法
同じ資源エネルギー庁の解説では、送配電部門を分離する方法が四つの型に整理されています。会計だけを分ける会計分離、送配電部門全体を別会社にする法的分離、別会社にしたうえで資本関係まで解消する所有権分離、設備は残して運用機能だけを分ける系統運用機能の分離です(資源エネルギー庁)。
このうち日本が選んだのが法的分離で、送配電部門全体を別会社にし、各事業部門の行為、会計、従業員などを明確に区分する方法です。同じ解説には、2015年6月に成立した改正電気事業法により法的分離が2020年に実施される予定であること、これにより送配電事業者は発電や小売事業を営むことが原則として禁じられることが記されています。送配電の会社が独立しているのは、そうしないと制度に適合しないからです。
会計分離では足りないという判断があった
資源エネルギー庁の解説によれば、日本では2003年の制度改正で会計分離がすでに導入されており、情報の目的外利用や差別的な取扱いの禁止といった措置も採られていました。それでも中立性が十分でないという指摘があり、検討の結果、2013年に送配電部門を別会社にする法的分離を実施することが閣議決定されています(資源エネルギー庁)。会計だけを分ける段階から、会社そのものを分ける段階へ進んだという経過です。
地域独占は残したまま中立性を高めた
同じ解説は、送配電については需給の管理や設備の建設と保守を一社が一元的に行うほうが効率的であり、二重投資も防げるという事情も示しています。そのため送配電部門は発電や小売のように新規参入を促す形ではなく、一つの事業者が地域独占的にサービスを提供する形を残しつつ、さまざまな事業者が送配電網を公平に使えるよう中立性を高める方向で改革が進められました。分社は競争を持ち込むためではなく、公平さを保つために行われたという点が、この構造の勘どころです。
五つの事業区分で読む子会社の位置づけ
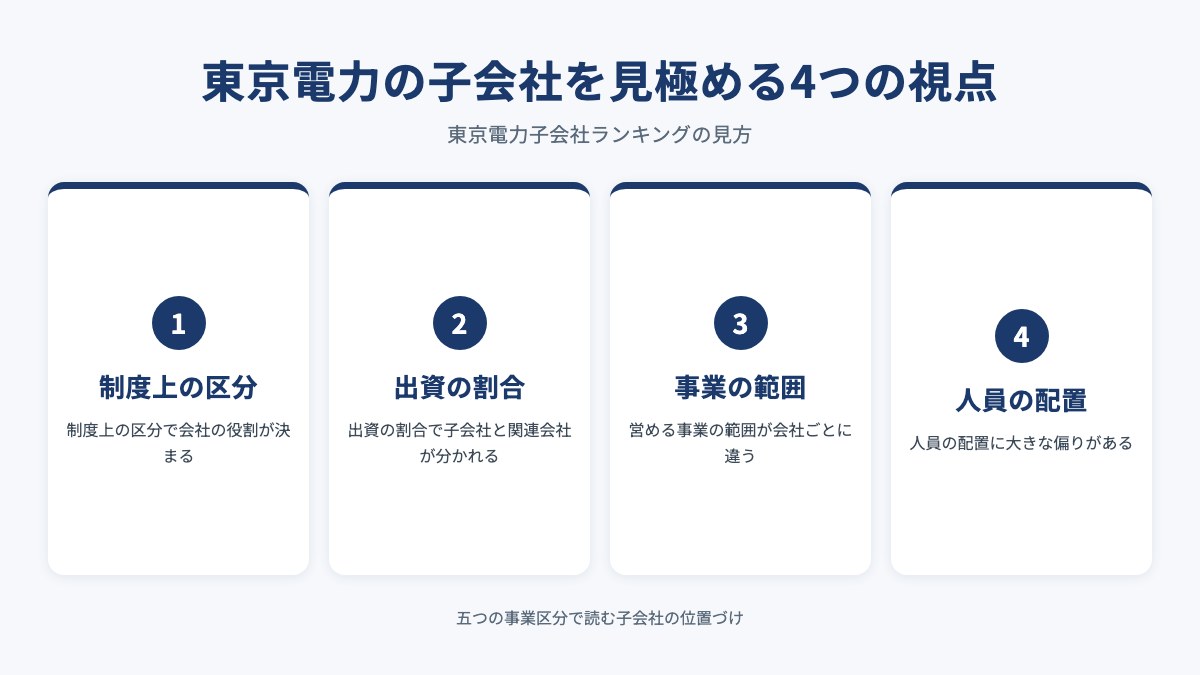
制度の枠組みを押さえたうえで、公開資料のどこを見れば各社の位置づけが分かるのかを整理します。次の六つを順に確かめると、根拠の示されていない順位表に頼らずに済みます。
- 五つの事業区分のどこに属するかを見る
- 議決権の所有割合を確かめる
- 子会社か関連会社かを分けて読む
- その会社が営める事業の範囲を確かめる
- 区分ごとの従業員数で人の偏りをつかむ
- 有価証券報告書を提出しているかを見る
制度上の区分で会社の役割が決まる
第102期の有価証券報告書は、報告する事業の区分をホールディングス、フュエル&パワー、パワーグリッド、エナジーパートナー、リニューアブルパワーの五つとしています。基幹となる事業会社は、燃料と火力発電を担う東京電力フュエル&パワー株式会社、一般送配電事業を担う東京電力パワーグリッド株式会社、小売電気事業とガス事業を担う東京電力エナジーパートナー株式会社、再生可能エネルギー発電を担う東京電力リニューアブルパワー株式会社の四社です。いずれも議決権の所有割合は100.0パーセントと記載されています。
公式のグループ会社一覧も、この五つの単位ごとに会社を並べています(東京電力ホールディングス)。東京電力パワーグリッドの下には東電タウンプランニング株式会社や東電用地株式会社、東京電力エナジーパートナーの下にはテプコカスタマーサービス株式会社や株式会社PinTといった会社が置かれています。志望先を選ぶときは、まずどの事業会社の下にいる会社なのかを確かめてください。
出資の割合で子会社と関連会社が分かれる
基幹の四社が100パーセントである一方、その下に連なる会社の割合はさまざまです。第102期の記載では、東京発電株式会社と東電物流株式会社とリサイクル燃料貯蔵株式会社が80.0パーセント、東双みらいテクノロジー株式会社が75.0パーセント、東京レコードマネジメント株式会社が70.0パーセント、株式会社e-Mobility Powerが54.7パーセント、TEPCOホームテック株式会社が51.0パーセントです。
一方、持分法適用関連会社には株式会社JERAが50.0パーセント、株式会社関電工が35.3パーセント、株式会社東光高岳が35.2パーセント、日本原燃株式会社が29.7パーセント、日本原子力発電株式会社が28.3パーセントとして並びます。関連会社は東京電力が支配している会社ではないため、採用も人事も独立して行われます。順位表にこうした会社が混ざっている場合、比べている対象がそもそも揃っていません。
営める事業の範囲が会社ごとに違う
関係会社の状況の「主要な事業の内容」欄を見ると、会社ごとに担える仕事がはっきり書き分けられています。東京電力パワーグリッド株式会社は一般送配電事業と不動産賃貸事業と離島における発電事業、東京電力エナジーパートナー株式会社は小売電気事業とガス事業等です。東京電力フュエル&パワー株式会社は燃料と火力発電の事業を営む関連会社の事業活動管理と記載されており、自ら発電所を動かす会社ではなくなっています。
人員の配置に大きな偏りがある
2026年3月31日時点の区分ごとの従業員数は、パワーグリッドが20,469人、ホールディングスが12,994人、エナジーパートナーが3,210人、リニューアブルパワーが1,668人で、フュエル&パワーは0人です。合計は38,341人です。火力発電の事業が関連会社に移っているため、その区分に属する従業員が計上されていません。区分の名前があっても、そこに人がいるとは限りません。
区分ごとの売上高を並べると、人の配置とは別の姿が見えます。第102期の外部顧客への売上高は、エナジーパートナーが4兆8,349億円で圧倒的に大きく、パワーグリッドが1兆2,256億円、ホールディングスが2,127億円、リニューアブルパワーが515億円、フュエル&パワーが37億円で、合計6兆3,285億円です。区分ごとの利益ではエナジーパートナーが2,549億円、ホールディングスが1,289億円、フュエル&パワーが833億円、パワーグリッドが817億円、リニューアブルパワーが403億円となります。売上でも利益でも人数でも、上位に来る区分が入れ替わります。
個々の会社の数字も記載されています。従業員数が最も多いのは東京電力パワーグリッド株式会社の13,888人で、平均年齢は45.7歳、平均勤続年数は24.9年、平均年間給与は8,239,033円です。次に多いのは東京電力エナジーパートナー株式会社の2,492人で、平均年齢は44.6歳、平均勤続年数は21.0年、平均年間給与は8,384,016円です。持株会社である東京電力ホールディングス株式会社自身は7,157人で、平均年齢は45.1歳、平均勤続年数は22.1年、平均年間給与は8,828,772円と記載されています。
注記に付けられた言葉も手がかりになります。第102期の連結子会社の表では、東京電力パワーグリッド株式会社、東京電力エナジーパートナー株式会社、東京電力リニューアブルパワー株式会社の三社に特定子会社に該当するという注記が付いています。一方、持分法適用関連会社の表では株式会社JERAに共同支配企業であるという注記が付いており、単独で支配している会社ではないことが示されています。同じ表に並んでいても、注記の一語で会社の立場は変わります。
なお第102期の報告書には、東京電力パワーグリッド株式会社と東京電力リニューアブルパワー株式会社が有価証券報告書を提出している旨の注記が付されています。会社ごとの詳しい数字を追いたいときは、この注記が付いている会社から当たると資料が見つけやすくなります。
公開資料で電力会社の構成を確かめる手順
気になる会社が見つかったら、次の三つの手順をたどると、その会社がグループのどこに置かれているのかを自分で確かめられます。
資源エネルギー庁の解説で、送配電部門の法的分離がどういう制度なのかを押さえます(資源エネルギー庁)。会計分離、法的分離、所有権分離、系統運用機能の分離という四つの型の違いが図で示されています。
東京電力ホールディングスのグループ会社一覧で、その会社がどの事業会社の下に置かれているかを確かめます(東京電力ホールディングス)。子会社と関連会社が分けて掲載されているため、資本関係の強さも同時に分かります。
有価証券報告書の「関係会社の状況」で、資本金、主要な事業の内容、議決権の所有割合を確かめます(東京電力ホールディングス)。続けて「従業員の状況」を見れば、その区分に何人が属しているかも読み取れます。
東京電力の子会社に関するよくある質問
- 東京電力の子会社は何社ありますか
-
第102期(2025年4月1日から2026年3月31日まで)の有価証券報告書では、子会社63社と関連会社74社で構成されると記載されています(東京電力ホールディングス)。会社数は毎期変わるため、調べるときは期を確かめてください。
- なぜ送配電が別の会社なのですか
-
制度でそう定められているためです。資源エネルギー庁の解説によれば、送配電網の中立性を確保する方法として法的分離が選ばれ、2015年6月に成立した改正電気事業法により2020年に実施される予定とされました(資源エネルギー庁)。送配電事業者は発電や小売事業を営むことが原則として禁じられます。
- JERAは東京電力の子会社ですか
-
子会社ではありません。第102期の有価証券報告書では、株式会社JERAは議決権の所有割合50.0パーセントの持分法適用関連会社として記載されています。フュエル&パワーの区分で主要な関係会社として挙げられていますが、連結子会社とは扱いが異なります。
- どの会社に人数が集まっていますか
-
2026年3月31日時点でパワーグリッドの区分が20,469人と最も多く、次がホールディングスの12,994人です。会社単位では東京電力パワーグリッド株式会社の13,888人が最も多く、東京電力エナジーパートナー株式会社が2,492人と続きます。
順位ではなく制度と役割から会社を選ぼう
電力の企業グループは、会社の強弱が並びを決めたのではなく、制度が並びを決めた点で他の業界と異なります。送配電の会社が独立しているのも、小売の会社が別に立っているのも、電気事業法の改正で定められた枠組みに沿った結果です。この前提を知らずに順位表だけを眺めても、会社ごとの違いは見えてきません。
五つの事業区分のどこに属するか、議決権の割合はどれだけか、その会社が営める事業は何か、そこに何人が働いているか。この四つは公開資料に必ず書かれており、誰が調べても同じ答えになります。制度の説明と開示資料を並べて読むところから、電力業界の企業研究を始めてみてください。